リテール業界(小売業界)を理解するうえで、国内卸(卸売業)は欠かせない存在です。
メーカーやブランドが国内市場で商品を流通させる際、多くの場合、国内卸を起点にリテール業界との接点が生まれます。
「小売に商品を置きたい」「ドラッグストアや専門店で展開したい」と考えたとき、
いきなり小売企業と直接取引できるケースは多くありません。
そのため、国内卸を通じて販路を広げるという構造は、今なおリテール業界の基本となっています。
本記事では、これから国内販路を検討するメーカー・ブランド向けに、
国内卸を軸にしたリテール業界の全体像をわかりやすく解説します。
リテール業界とは何か
リテール業界とは、商品を最終消費者に販売する小売業を中心とした産業全体を指します。具体的には以下のような業態が含まれます。
-
食品・日用品スーパー
-
専門店・セレクトショップ
-
百貨店
-
ECと連動した実店舗
これらの小売業態の多くは、国内卸を通じて商品を仕入れる構造を持っています。
また、小売企業ごとに
-
来店客層
-
価格帯
-
カテゴリーシェア
-
売場面積
-
商品回転率
が大きく異なります。
そのため、扱う商材やブランドのフェーズに応じて、どの業態・どの店舗に向けて提案するかの選定が非常に重要になります。
この「店舗選定」の考え方については、別の記事で詳しく解説します。
リテール業界の基本構造
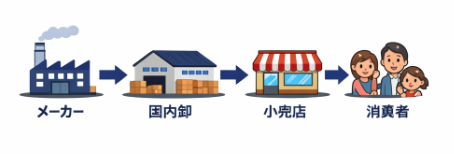
国内のリテール業界は、以下のような流れで成り立っています。
メーカー → 国内卸 → 小売 → 消費者
メーカーは商品を企画・製造し、
国内卸が流通・物流・取引管理を担い、
小売が店頭で消費者へ販売する、という役割分担です。
そのため、多くのメーカーはまず国内卸(問屋)との取引を起点に、
その後、小売商談へと進む流れになります。
一般的な営業ステップ
-
STEP0:問屋選定を行い、営業資料・商品説明資料を作り込む
-
STEP1:国内卸の本部へ連絡し、自社ブランドを営業
-
STEP2:取引成立後、国内卸と連携して小売本部への営業を実施
この構造は一見シンプルですが、実際のリテール業界では、
-
一次卸・二次卸
-
エリア卸・業態特化卸
-
卸を介さない直取引
など、複数のパターンが存在します。
また、国内卸の選定を誤ると、
-
小売に提案してもらえない
-
条件が合わずに途中で取引停止
-
うまくいかなかった場合のトラブル
-
不利な契約を結んでしまった
-
流通コントロールができない(並行輸入品の増加)
といったトラブルにつながることもあるため、慎重な判断が必要です。
国内卸の役割とは
国内卸とは、メーカーと小売の間に立ち、商品の流通を支える事業者です。
主な役割は以下の通りです。
-
商品の仕入れと在庫管理
-
全国・多店舗への物流対応
-
請求・回収業務の一本化
-
小売への商品提案・情報提供
リテール業界では、これらすべてをメーカーが単独で担うのは現実的ではありません。
そのため、国内卸はリテール業界を成立させるインフラ的存在として機能しています。
一方で、卸会社によって
-
得意な業態
-
営業力
-
商品カテゴリー
は大きく異なります。
「卸に任せれば安心」という考え方は通用しない点も、重要なポイントです。
主要な国内卸にはどんな会社があるか
日用品・化粧品の分野では、売上高1兆円規模の卸が業界の上位に並びます。
まずは、決算を公開していて規模と得意分野が確認できる3社を見てください。
|
会社名 |
売上高(2026年3月期) |
主に扱う商品 |
主な取引先の業態 |
|---|---|---|---|
|
PALTAC |
1兆2,378億円 |
化粧品・日用品・一般用医薬品 |
ドラッグストア、コンビニエンスストア、スーパーマーケット、ホームセンターなど |
|
あらた(連結) |
1兆47億円 |
ヘルス&ビューティー、紙製品、ペット用品、洗剤・掃除用品など |
ドラッグストア52.0%、ホームセンター13.7%、スーパーマーケット11.0%、ディスカウントストア8.2% |
|
大木ヘルスケアホールディングス(連結) |
3,603億円 |
一般用医薬品、健康食品、化粧品、衛生・介護用品 |
ドラッグストア・薬局などのヘルスケア売場 |
出典:PALTAC「IR情報」、あらた「はやわかりあらた」、大木ヘルスケアホールディングス「IR情報」。あらたの業態別構成比・カテゴリー構成比は同社「はやわかりあらた」の公表値です。
3社はどこが違うのか
PALTACは、化粧品・日用品・一般用医薬品を扱う卸のなかで最大規模です。
取引先の業態が広く、ドラッグストアからコンビニエンスストアまでをカバーしています。
なお、同社株式は2026年8月10日をもって上場廃止となり、医薬品卸大手のメディパルホールディングスの完全子会社になりました(出典:PALTAC「IR情報」)。
あらたは、2026年3月期に売上高1兆円を超えました。
特徴は、売上の内訳を業態別・カテゴリー別に公開していることです。
業態ではドラッグストアが52.0%、カテゴリーではヘルス&ビューティーが31.3%、紙製品が19.5%、ペットが19.1%を占めます。
ペット用品の比率が高いのは、この分野の子会社をグループに持つためです。
大木ヘルスケアホールディングスは、売上規模では上の2社より小さいものの、ヘルスケアに領域を絞っています。
一般用医薬品・健康食品・化粧品・衛生用品などを対象とした中間流通業を主な事業としており、商品開発の支援も行っています(出典:大木ヘルスケアホールディングス「大木グループ概要・姿勢」)。
自社はどの卸に相談すべきか
判断の入口は「売上規模の大きい順に当たる」ではありません。
自社商品が並ぶはずの売場を、その卸が持っているかから逆算します。
-
商品カテゴリーで見る:健康食品やサプリメントなら、ヘルスケアに絞った卸のほうが売場の事情に詳しい場合があります
-
業態の構成比で見る:あらたのように業態別の売上構成比を公開している会社なら、自社が狙う業態が主力かどうかを事前に確認できます
-
公開情報を先に読む:決算資料や統合報告書には、注力カテゴリーと取引先業態が書かれています。商談前に読んでおくと、提案の前提がずれません
ここまでの判断を自社に当てはめると、迷う部分が出てきます。
「どの卸に、どの順番で当たるべきか」は、FBPの無料相談でも実際によく聞かれる論点です。
リテール業界でよくある誤解
リテール業界では、特に初めて小売展開を行うメーカーが、
以下のような誤解をしてしまうケースが少なくありません。
-
国内卸を通せば自動的に売れる
-
卸会社が必ず小売へ営業してくれる
-
店頭に置かれれば自然に売上が立つ
-
卸はマーケティングのプロである
実際には、
-
卸会社が小売営業を保証してくれるわけではない
-
売場づくりや販促はメーカーの関与が不可欠
-
店頭露出がなければ商品は埋もれやすい
-
PRにある程度投資を行わないと難しい
というのが現実です。
特に実績のないブランドの場合、
事前の販売実績やテスト展開を求められることも多く、
商品設計やマーケティング戦略が不十分だと小売導入が進みません。
→ 関連: 小売展開をほぼリスクゼロから始める スモールスタート戦略
リテール業界では、
「卸 × メーカー × 小売」三者の役割理解と連携が不可欠です。
帳合とは何か|卸経由と直取引の使い分け
帳合(ちょうあい)とは、小売業者が、ある商品の仕入れ先を特定の卸業者に決めている取引関係のことです。
「この商品は、どの卸を窓口として流れているか」を示す言葉だと考えてください。
メーカーや小売から見た取引先の卸を「帳合先」と呼びます。
実務では「うちの商品は◯◯さんの帳合です」「この商品はどこの卸さんが帳合ですか」といった使われ方をします(出典:ダイヤモンド・チェーンストアオンライン「流通基礎用語集:帳合」)。
帳合取引には2つの形があります。
ひとつは、卸が在庫を持ち、卸から小売へ商品が納品される形。
もうひとつは、商品はメーカーから小売へ直接引き渡され、卸は伝票処理などの管理業務だけを担う形です。
後者では卸は在庫を持たず、帳面の上だけで取引に関わります。
卸を通す場合と、小売と直接取引する場合
同じ「小売の棚に置く」でも、卸を通すかどうかで、メーカーが自分で担う仕事の量が変わります。
|
項目 |
卸を通す場合 |
小売と直接取引する場合 |
|---|---|---|
|
物流 |
卸の物流網に乗る。店舗ごとの小口配送は卸側が担う |
メーカーが店舗数・納品頻度に合わせて自前で組む |
|
請求・入金 |
卸1社への請求にまとまる |
取引先の小売ごとに請求・回収が発生する |
|
返品・欠品への対応 |
卸が窓口になり、店舗からの問い合わせが集約されやすい |
メーカーが小売と直接やりとりする |
|
売場の提案 |
卸の営業が小売本部へ提案する経路がある |
メーカーが自分で小売本部と商談する |
|
1個あたりの手取り |
卸の利幅が入るぶん、直取引より低くなる |
卸の利幅が入らないぶん、高くなる |
|
取引を始めるまでの手間 |
卸との取引審査・条件交渉が先に必要 |
小売本部に直接たどり着く必要がある |
表のとおり、直取引のほうが1個あたりの手取りは増えます。
ただし、卸が担っていた物流・請求・問い合わせ対応が、そのままメーカー側の仕事になります。
手取りが増えた分は、その仕事を自社で持つ費用と人手に置き換わると考えてください。
加えて、帳合をどうするかはメーカーだけで決められません。
帳合はもともと「小売が仕入れ先の卸を決めている」関係です。
そのため、どの卸を通すかは小売側の事情で指定されることがあります。
「卸から掛け率の提示を受けたが、妥当か判断できない」
「直取引を打診されたが、自社で物流と請求を回せるか分からない」
——こうした段階なら、30分の無料相談で論点を整理できます。
国内卸を軸にした販路設計の考え方
リテール業界で成果を出すためには、
国内卸を「単なる流通先」として捉えるのではなく、
販路設計の一部として戦略的に組み込む視点が重要です。
具体的には、以下の要素を総合的に設計します。
-
商品設計(価格・コンセプト・使用感・マーケティングプラン)
-
どの卸業者をビジネスパートナーとして選定するか
-
店頭売り場づくり・販促施策
-
小売流通戦略(業態・エリア・段階展開)
-
年間ブランド計画・成長シナリオ
この設計次第で、
売上の立ち上がり方・継続率・拡大スピードは大きく変わります。
販路設計とお金の話|掛け率の基本
販路を設計するとき、必ず出てくるのが「いくらで納めるか」です。
ここで使われるのが、上代・下代・掛け率という3つの言葉です。
|
言葉 |
読み方 |
意味 |
|---|---|---|
|
上代 |
じょうだい |
消費者が店頭で払う価格。メーカー希望小売価格のこと |
|
下代 |
げだい |
メーカーが卸や小売に納めるときの価格 |
|
掛け率 |
かけりつ |
上代に対する下代の割合。下代 ÷ 上代で表す |
言葉だけだと分かりにくいので、数字を1つ当てはめます。
上代1,000円・掛け率60%と仮定した場合、下代は600円です。
メーカーの手元に入るのは1個あたり600円で、残りの400円が卸と小売の取り分になります。
掛け率が低いほど下代は下がり、メーカーの手取りは減ります。
この掛け率は、チャネルによって変わります。
自社ECで直販すれば、上代の1,000円をそのまま受け取れます。
一方で、集客・決済・梱包・配送・広告は、すべて自社の負担です。
実店舗卸では下代で納めますが、店舗への配送、請求と回収、売場への商品提案は卸と小売が担います。
つまり掛け率の差は、単なる値引きではなく「誰が何を負担しているか」の差です。さらに卸を経由する場合は、メーカー→卸→小売と二段階になるため、それぞれに利幅が必要になります。
そのため、掛け率の相場を1つの数字で言うことはできません。
商品カテゴリー、取引先、物流条件、販促の分担によって大きく変わります。
提示された掛け率が妥当かどうかは、数字そのものではなく、その条件で相手が何を引き受けてくれるのかを確認したうえで判断してください。
国内卸業界のいま|知っておきたい最新動向
卸の業界は、いま大きく動いています。
ここでは、Webで確認できた直近の動向を3つに絞って紹介します。
|
動向 |
確認できる事実 |
メーカーにとっての意味 |
|---|---|---|
|
大手卸の統合が進んでいる |
PALTACは2026年8月10日に上場廃止。メディパルホールディングスの完全子会社になった |
取引の窓口が集約される。1社との取引可否が販路全体に及ぼす影響が大きくなる |
|
ECは伸びているが、物販の大半は今も店頭 |
2024年の物販系BtoC-ECは15兆2,194億円、EC化率は9.78% |
物販の9割超はEC以外。実店舗の販路を外す判断にはならない |
|
訪日客が売上を押し上げている |
2025年の訪日外客数は42,683,600人(前年比15.8%増)で過去最高 |
訪日客が立ち寄る売場に強い卸かどうかが、提案の通りやすさに効いてくる |
① 大手卸の統合が続いている
2026年、日用品・化粧品の分野で大きな資本再編がありました。
医薬品卸大手のメディパルホールディングスが、子会社だったPALTACを株式公開買付け(TOB)で完全子会社化し、PALTAC株式は2026年8月10日をもって上場廃止となりました(出典:PALTAC「IR情報」)。
食品の分野でも同じ動きがあります。
伊藤忠商事は2026年2月に伊藤忠食品へのTOB開始を発表し、完全子会社化を進めました(出典:伊藤忠商事「伊藤忠食品株式会社の株式に対する公開買付けの開始に関するお知らせ」)。
メーカー側から見ると、相談できる窓口が減る方向です。
だからこそ、最初に当たる1社の選び方が、以前より重みを持ちます。
② ECは伸びているが、物販の大半は今も店頭
経済産業省の調査によると、2024年の物販系分野のBtoC-EC市場規模は15兆2,194億円、EC化率は9.78%でした(出典:経済産業省「令和6年度電子商取引に関する市場調査」2025年8月26日公表)。
EC化率9.78%という数字は、裏を返せば物販の9割超が、いまだEC以外で買われているということです。
ECで実績を作ったブランドが実店舗卸に進む理由は、ここにあります。
ECと実店舗は、どちらかを選ぶものではありません。
③ 訪日客の増加が売場に効いている
日本政府観光局(JNTO)によると、2025年の訪日外客数は42,683,600人で、前年比15.8%増と過去最高を更新しました(出典:JNTO「訪日外客数(2025年12月推計値)」)。
この影響は卸の決算にも表れています。
PALTACは2026年3月期の決算説明資料で、訪日外国人客数の増加による外出関連商材や健康食品の伸長を、売上が伸びた要因として挙げています(出典:PALTAC「IR情報」)。
自社商品が訪日客に選ばれる可能性があるなら、どの業態・どのエリアに強い卸かという見方が効いてきます。
→ 関連: 海外無名でも小売×インバウンドで売れた実例
一方で、卸の経営環境は楽ではありません。
PALTACもあらたも、2026年3月期は増収でありながら営業利益は前期を下回りました。
人件費や物流費の増加が理由です(出典:PALTAC「IR情報」、あらた「はやわかりあらた」)。
卸側のコストが上がっている以上、メーカーに提示される条件も緩くはなりません。
条件交渉の場では、その前提を知っているかどうかで受け答えが変わります。
まとめ|国内卸を理解することがリテール業界理解の近道
国内卸は、単なる中間業者ではなく、
リテール業界を成立させる重要なプレイヤーです。
リテール業界の全体構造を理解し、
国内卸・小売・メーカーそれぞれの役割を正しく設計することで、
国内市場での販路拡大は現実的なものになります。
国内での卸・小売展開、
リテール業界向けの販路設計にお悩みの場合は、
お気軽にご相談ください。
この記事の要点
-
国内卸はメーカーと小売をつなぐ、リテール業界の基本構造です
-
卸選びは売上規模順ではなく、自社商品が並ぶ売場を持つかで判断します
-
掛け率の差は値引きではなく、誰が何を負担するかの差です
よくある質問
リテール業界とは?
リテール業界とは、商品を最終消費者に販売する小売業を中心とした産業全体です。総合スーパー(GMS)、食品・日用品スーパー、ドラッグストア、専門店・セレクトショップ、百貨店、ECと連動した実店舗などが含まれます。これらの多くは国内卸を通じて商品を仕入れています。
国内卸の役割は何ですか?
国内卸は、メーカーと小売の間に立って流通を支える事業者です。商品の仕入れと在庫管理、全国・多店舗への物流対応、請求・回収業務の一本化、小売への商品提案・情報提供を担います。ただし卸会社ごとに得意な業態や営業力、商品カテゴリーは大きく異なります。
帳合とは何ですか?
帳合とは、小売業者がある商品の仕入れ先を特定の卸業者に決めている取引関係のことです。取引先の卸は「帳合先」と呼びます。卸が在庫を持って納品する形と、商品はメーカーから小売へ直接引き渡し卸は伝票処理だけを担う形の2つがあります。
掛け率とはどういう意味ですか?
掛け率とは、上代(消費者が店頭で払う価格)に対する下代(メーカーが卸や小売に納める価格)の割合で、下代÷上代で表します。上代1,000円・掛け率60%と仮定した場合、下代は600円です。掛け率が低いほどメーカーの手取りは減ります。
卸を通すのと小売と直接取引するのは、どちらが得ですか?
直取引のほうが1個あたりの手取りは増えます。ただし卸が担っていた物流・請求・問い合わせ対応が、そのままメーカー側の仕事になります。手取りが増えた分は、その仕事を自社で持つ費用と人手に置き換わると考えてください。
コメント